Neste artigo
O previsto x realizado compara o que a empresa planejou receber e gastar com o que de fato recebeu e gastou. Para fazer, coloque lado a lado o valor previsto e o realizado de cada mês, calcule a diferença (realizado − previsto) e o percentual (diferença ÷ previsto) e investigue as linhas em que a diferença foi maior.
Para que serve o previsto x realizado?
Planejar sem comparar depois é só um palpite. A comparação mostra:
- se o planejamento estava certo ou se as previsões precisam mudar;
- onde a empresa gastou mais do que deveria;
- quais receitas não vieram, seja por venda menor, seja por cliente que não pagou;
- quanto o caixa vai ficar diferente do esperado nos próximos meses.
Também é chamado de orçado x realizado quando o previsto vem de um orçamento anual. Se você ainda não tem um, veja o que é orçamento e baixe a planilha de orçamento empresarial grátis.
Como calcular o previsto x realizado?
Para cada linha (receitas, despesas ou cada conta):
- Diferença = realizado − previsto
- Diferença % = diferença ÷ previsto
Exemplo de um mês:
| Previsto | Realizado | Diferença | Diferença % | |
|---|---|---|---|---|
| Receitas | R$ 50.000 | R$ 46.000 | −R$ 4.000 | −8,0% |
| Despesas | R$ 40.000 | R$ 43.000 | +R$ 3.000 | +7,5% |
| Saldo | R$ 10.000 | R$ 3.000 | −R$ 7.000 | −70,0% |
As receitas ficaram 8% abaixo e as despesas 7,5% acima. Parecem diferenças pequenas, mas juntas derrubaram o saldo do mês em 70%.
No Excel, com o previsto em B2 e o realizado em C2:
- Diferença:
=C2-B2 - Diferença %:
=SEERRO((C2-B2)/B2;0)
Formate a coluna da diferença % como porcentagem. Em inglês, a função é IFERROR.
Como analisar as diferenças?
- Olhe primeiro o saldo. Se ele ficou perto do previsto, as diferenças se compensaram.
- Separe receitas de despesas. Receita abaixo e despesa acima são os dois sinais de alerta.
- Vá para as maiores diferenças em reais, não em percentual. Uma conta pequena com 50% de diferença pesa menos que uma grande com 5%.
- Descubra a causa. Foi preço, volume, atraso de cliente, um gasto que não estava no plano?
- Corrija o plano ou a operação. Se a previsão estava errada, ajuste os próximos meses. Se o gasto fugiu do controle, aja sobre ele.
Uma receita realizada abaixo da prevista nem sempre é venda perdida: pode ser cliente atrasado. Confira as contas a pagar e a receber antes de concluir.
Erros comuns na comparação
- Fazer a previsão uma vez e nunca mais olhar. O valor da comparação está em repetir todo mês.
- Comparar períodos diferentes, como a previsão do mês inteiro com o realizado até o dia 15.
- Prever tudo em um único número. Separar por grupo de contas mostra onde está a diferença.
- Ignorar as diferenças positivas. Uma receita bem acima do previsto também merece explicação: pode se repetir ou ter sido um caso isolado.
Como funciona o previsto x realizado na Planilha de Controle Financeiro?
Na Planilha de Controle Financeiro, você não precisa montar duas tabelas. Cada lançamento tem a data de vencimento e a data de pagamento: o que está lançado com vencimento entra no previsto, e o que já foi pago ou recebido entra no realizado.
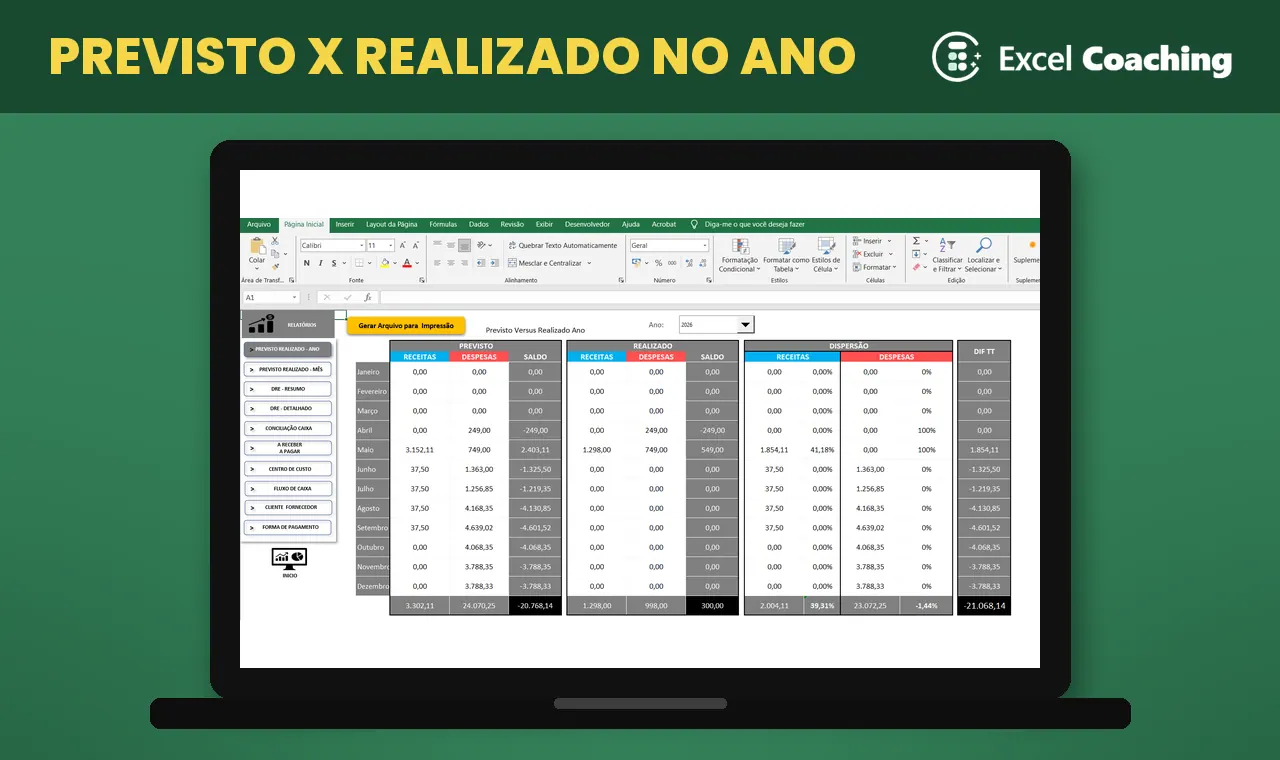
São dois relatórios. O previsto x realizado no ano mostra, de janeiro a dezembro, as receitas, as despesas e o saldo previstos, os mesmos valores realizados e a diferença entre eles, em reais e em percentual.
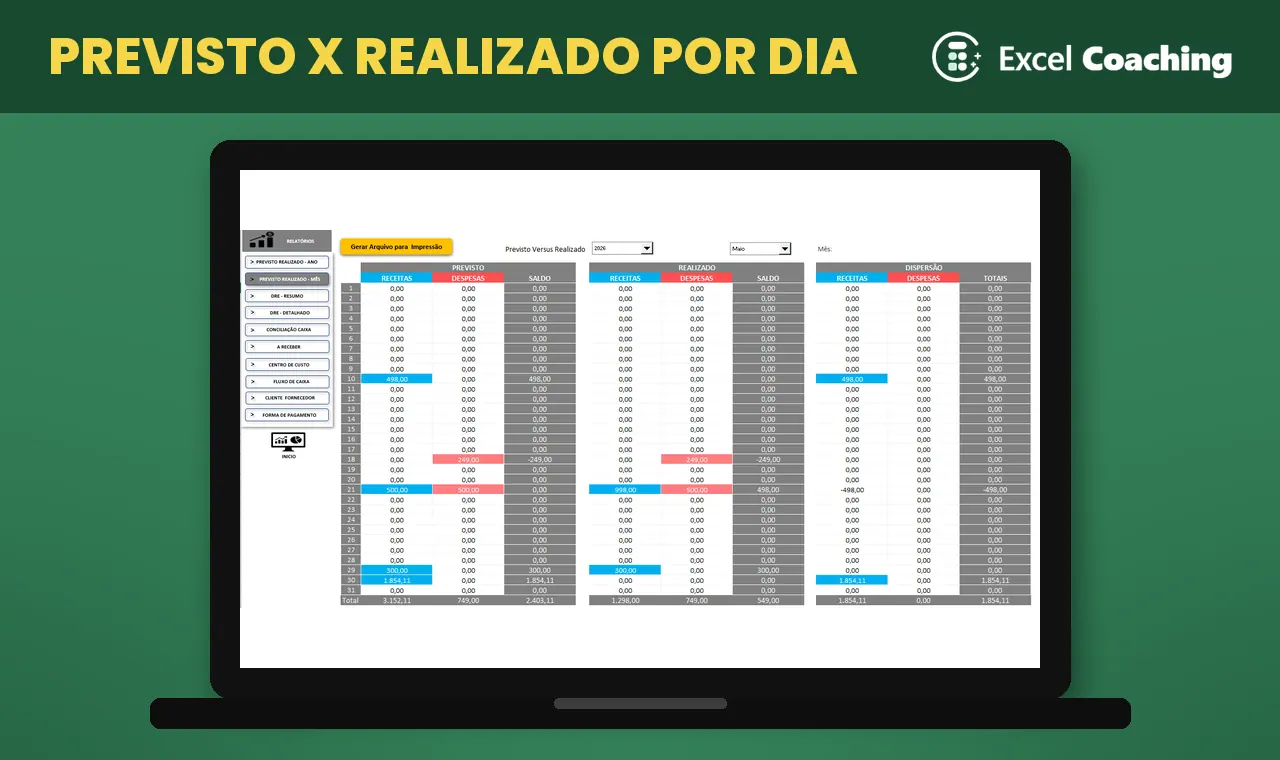
O previsto x realizado por dia abre o mês escolhido dia a dia. É nele que você vê, por exemplo, que um recebimento previsto para o dia 10 ainda não entrou.
Para ver o lucro de cada mês, use também a DRE gerencial.
Perguntas frequentes
Qual a diferença entre previsto x realizado e orçado x realizado?
Na prática, é a mesma comparação. “Orçado” costuma ser usado quando o previsto vem de um orçamento anual aprovado. “Previsto” vale também para as contas lançadas com vencimento futuro.
Qual diferença é aceitável entre o previsto e o realizado?
Depende do negócio. Muitas empresas definem um limite, como 5% ou 10%, e só investigam as linhas que passam dele. Comece olhando as maiores diferenças em reais.
Com que frequência devo comparar?
Todo mês, no fechamento. Se o caixa está apertado, vale acompanhar dia a dia o que estava previsto para entrar e sair.
O que fazer quando o realizado fica muito abaixo do previsto?
Veja se é venda que não aconteceu ou recebimento atrasado. No primeiro caso, revise as próximas previsões. No segundo, cobre os clientes e ajuste o fluxo de caixa.