Neste artigo
A DRE gerencial é um relatório que mostra se a empresa teve lucro ou prejuízo em um período, partindo do que foi vendido e descontando impostos, custos e despesas. Ela é feita para o dono tomar decisões, com o nível de detalhe que ele precisar, e por isso pode ser montada todo mês, até numa planilha.
O que é DRE gerencial?
DRE é a sigla de Demonstração do Resultado do Exercício. A versão contábil é preparada pelo contador, segue as normas de contabilidade e serve para obrigações legais, bancos e sócios. A DRE gerencial usa a mesma lógica, mas é feita para uso interno: você escolhe os grupos de receitas e despesas, o período e o nível de detalhe.
Ela responde a perguntas simples, que muitas empresas pequenas não sabem responder:
- Quanto sobrou de lucro no mês?
- Qual grupo de despesas pesa mais?
- O lucro está subindo ou caindo ao longo do ano?
- Qual loja, filial ou linha de negócio dá mais resultado?
Qual é a estrutura da DRE linha a linha?
A DRE vai descendo da receita até o lucro. Cada linha com sinal de menos tira um grupo de valores do resultado.
| Linha | O que entra |
|---|---|
| Receita bruta | Tudo o que foi vendido no período |
| (−) Deduções | Impostos sobre vendas, devoluções e descontos concedidos |
| = Receita líquida | O que de fato fica da venda |
| (−) Custos | Custo da mercadoria vendida, do produto fabricado ou do serviço prestado |
| = Lucro bruto | O que sobra para pagar a estrutura da empresa |
| (−) Despesas operacionais | Despesas de vendas (comissões, marketing) e administrativas (aluguel, salários do escritório, contador) |
| = Resultado operacional | O que a operação gera |
| (±) Resultado financeiro | Juros pagos e recebidos, tarifas bancárias |
| (−) Impostos sobre o lucro | Quando o regime da empresa cobra imposto sobre o lucro |
| = Lucro líquido | O resultado final do período |
Se a sua empresa está no Simples Nacional, os impostos costumam ser pagos sobre o faturamento, então aparecem nas deduções. Confirme com o seu contador como classificar cada imposto.
Exemplo de DRE gerencial
Este é um exemplo com números redondos de uma loja, só para mostrar a conta:
| Linha | Valor no mês |
|---|---|
| Receita bruta | R$ 100.000 |
| (−) Deduções | R$ 6.000 |
| = Receita líquida | R$ 94.000 |
| (−) Custo das mercadorias vendidas | R$ 40.000 |
| = Lucro bruto | R$ 54.000 |
| (−) Despesas de vendas | R$ 9.000 |
| (−) Despesas administrativas | R$ 25.000 |
| = Resultado operacional | R$ 20.000 |
| (−) Despesas financeiras | R$ 2.000 |
| = Lucro líquido | R$ 18.000 |
Com esses números:
- Margem bruta = lucro bruto ÷ receita líquida = 54.000 ÷ 94.000 = 57,4%
- Margem líquida = lucro líquido ÷ receita líquida = 18.000 ÷ 94.000 = 19,1%
A margem líquida diz quanto sobra de cada R$ 100 vendidos depois de pagar tudo. No exemplo, sobram cerca de R$ 19.
Como montar a DRE gerencial no Excel?
- Crie o plano de contas. Separe as contas em grupos: receitas, deduções, custos, despesas de vendas, despesas administrativas e financeiras. Cada lançamento precisa estar em um grupo.
- Lance as movimentações em uma tabela. Uma linha por lançamento, com data, grupo, conta e valor.
- Escolha o regime. Na DRE, o normal é considerar o mês em que a venda e a despesa aconteceram (regime de competência), mesmo que o dinheiro entre ou saia depois.
- Some por grupo e por mês. Com os grupos na coluna C, as datas na coluna B e os valores na coluna E, a receita de janeiro de 2026 fica assim:
=SOMASES(E:E;C:C;"Receitas";B:B;">="&DATA(2026;1;1);B:B;"<"&DATA(2026;2;1))
Em inglês, a função é SUMIFS e a data é DATE. Repita a fórmula para cada grupo e cada mês.
- Monte as linhas de resultado. Receita líquida = receita bruta − deduções, e assim por diante, como na tabela da estrutura.
- Calcule as margens dividindo cada resultado pela receita líquida.
Se quiser conferir só o percentual de lucro de cada mês, veja a planilha de DRE com percentual de lucro.
Qual a diferença entre DRE e fluxo de caixa?
A DRE mostra se a empresa ganhou dinheiro no período. O fluxo de caixa mostra se ela tem dinheiro em cada momento. Uma venda a prazo entra na DRE do mês em que foi feita, mas só entra no caixa quando o cliente paga.
Por isso é comum ter lucro na DRE e caixa apertado ao mesmo tempo. Os dois relatórios se completam. Para o caixa, veja a planilha de fluxo de caixa grátis.
Como a Planilha de Controle Financeiro monta a DRE?
Na Planilha de Controle Financeiro, você não monta fórmulas: os lançamentos de receitas e despesas já alimentam os relatórios. São dois relatórios de DRE gerencial:
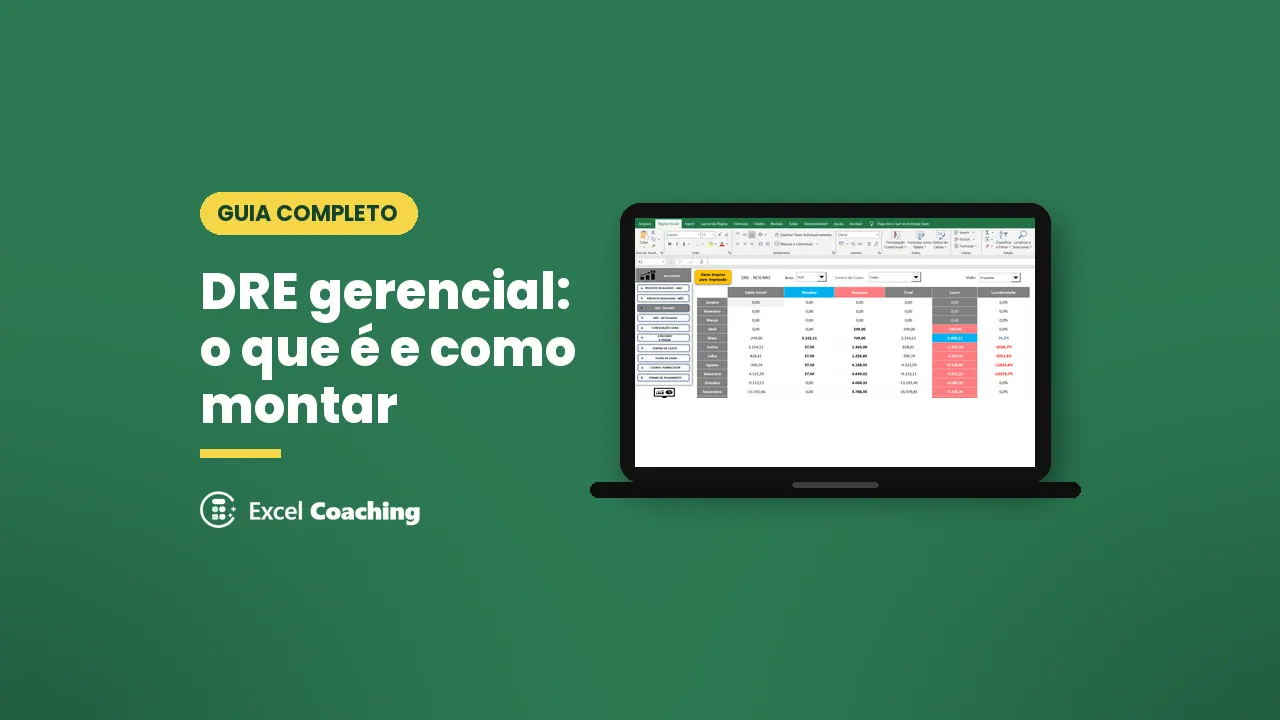
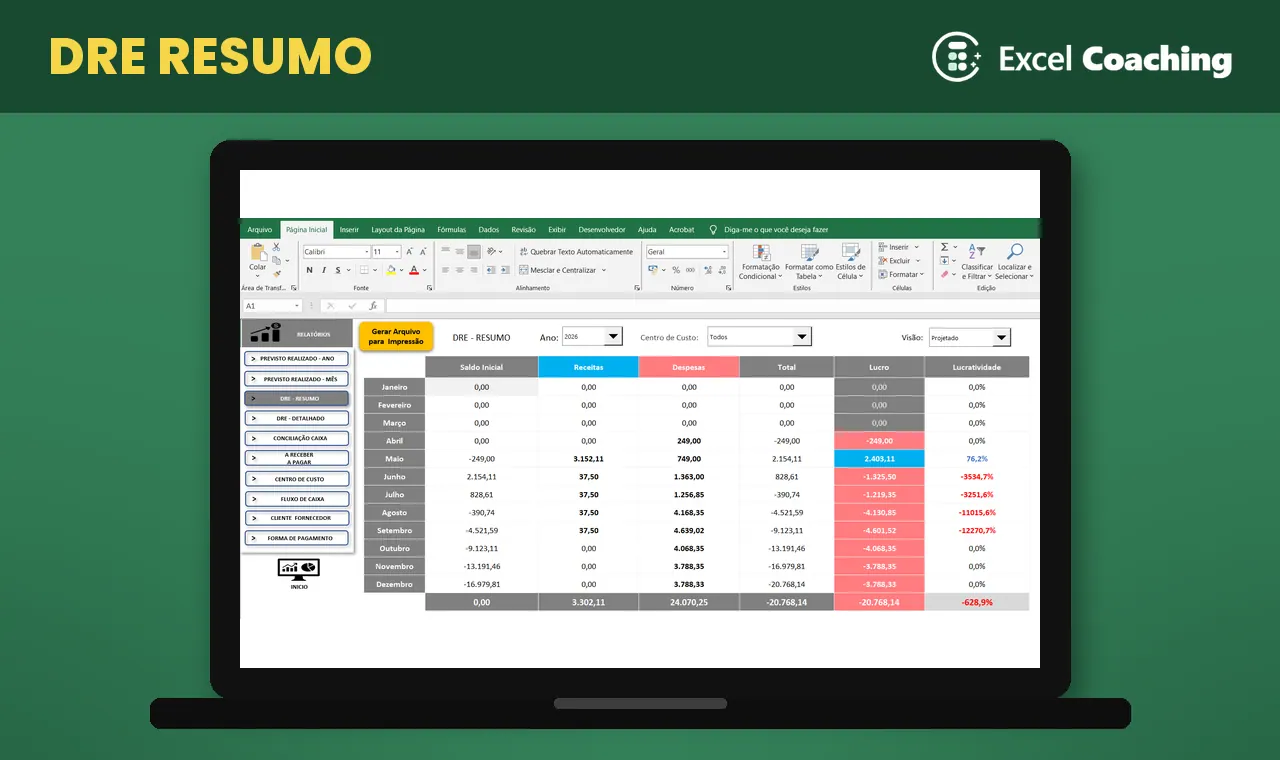
DRE resumo: mostra, mês a mês, o saldo inicial, as receitas, as despesas, o total, o lucro e a lucratividade. Dá para filtrar por ano, por centro de custo e pela visão real ou projetada.
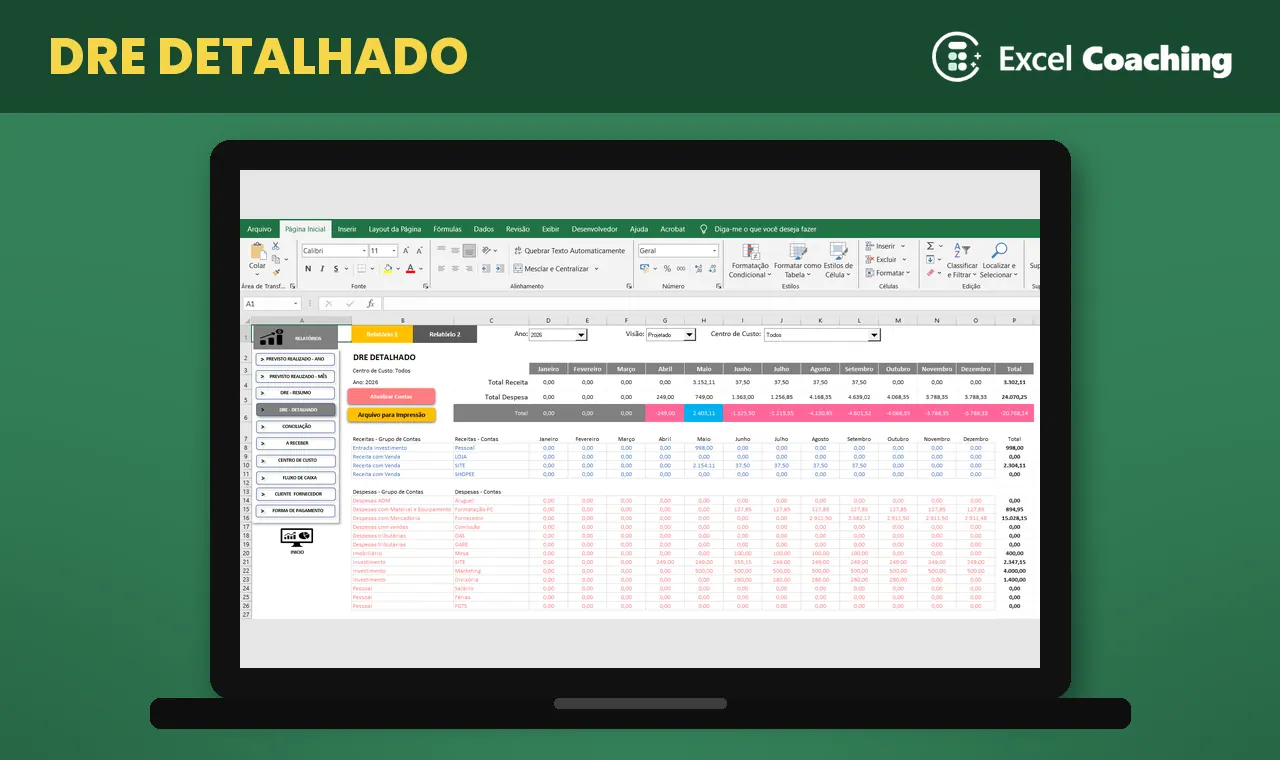
DRE detalhado: abre os valores por grupo de contas e por conta, em cada mês do ano. É nele que você vê, por exemplo, quanto foi gasto com fornecedores, aluguel ou marketing.
A DRE da planilha é gerencial e segue os grupos de contas que você cadastrar. Ela não substitui a DRE contábil feita pelo contador, mas mostra o resultado do mês sem esperar o fechamento contábil.
Veja outros modelos na categoria DRE e demonstração do resultado.
Perguntas frequentes
Qual a diferença entre DRE e balanço patrimonial?
A DRE mostra o resultado de um período: quanto entrou, quanto saiu e quanto sobrou. O balanço mostra a posição da empresa em uma data: o que ela tem (bens e direitos) e o que ela deve. Um completa o outro.
Com que frequência devo fazer a DRE gerencial?
Todo mês. Assim você percebe a tempo uma margem caindo ou uma despesa crescendo, e compara os meses do ano entre si.
A DRE gerencial substitui a DRE do contador?
Não. A gerencial é para decidir no dia a dia, com os grupos que fazem sentido para o seu negócio. A contábil segue as normas de contabilidade e é a que vale para obrigações legais.
Posso ter lucro na DRE e faltar dinheiro no caixa?
Sim. Vendas a prazo, estoque comprado à vista e parcelas de empréstimo fazem o caixa e o lucro andarem em ritmos diferentes. Por isso vale acompanhar a DRE e o fluxo de caixa juntos.